残クレとは?仕組みと「やめとけ」と言われる罠を徹底解剖【2026最新】
新車ディーラーの商談スペースで、営業担当者から「このプランならワンランク上の上位グレードに月々2万円台で乗れますよ」と勧められる機会が当たり前になりました。その正体こそが、いまや新車購入者の半数近くが利用しているとされる「残クレ(残価設定型クレジット)」です。頭金を抑えつつ憧れの新型車に乗れる画期的なプランとして普及する一方で、SNSや大手コミュニティでは「残クレだけはやめとけ」「最終回で大損して後悔した」という悲痛な声が後を絶ちません。
なぜ残クレはこれほど魅力的に見えると同時に、危険視されるのでしょうか。本稿では、自動車金融の現場を取材してきた視点から、残価設定ローンの基本的な仕組みや金利計算のカラクリ、通常のマイカーローンとの決定的な違いを客観的データとともに徹底解剖します。契約書にサインする前に知っておくべき真実をお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:残クレは車両本体価格から数年後の「据え置き額(残価)」を引いた分だけを支払うため、月々の負担を劇的に下げられる仕組み。
- 要点2:「据え置きされた残価」にも全期間しっかり金利がかかり続けるため、総支払利息は通常のローンより割高になりやすい。
- 要点3:走行距離制限や事故時の査定落ちリスクがあり、「3〜5年ごとに車を乗り換えるライトユーザー」以外は思わぬ追加出費を被る危険性がある。
【基本構造】残価設定ローンの仕組みと月々の支払いが安いカラクリ
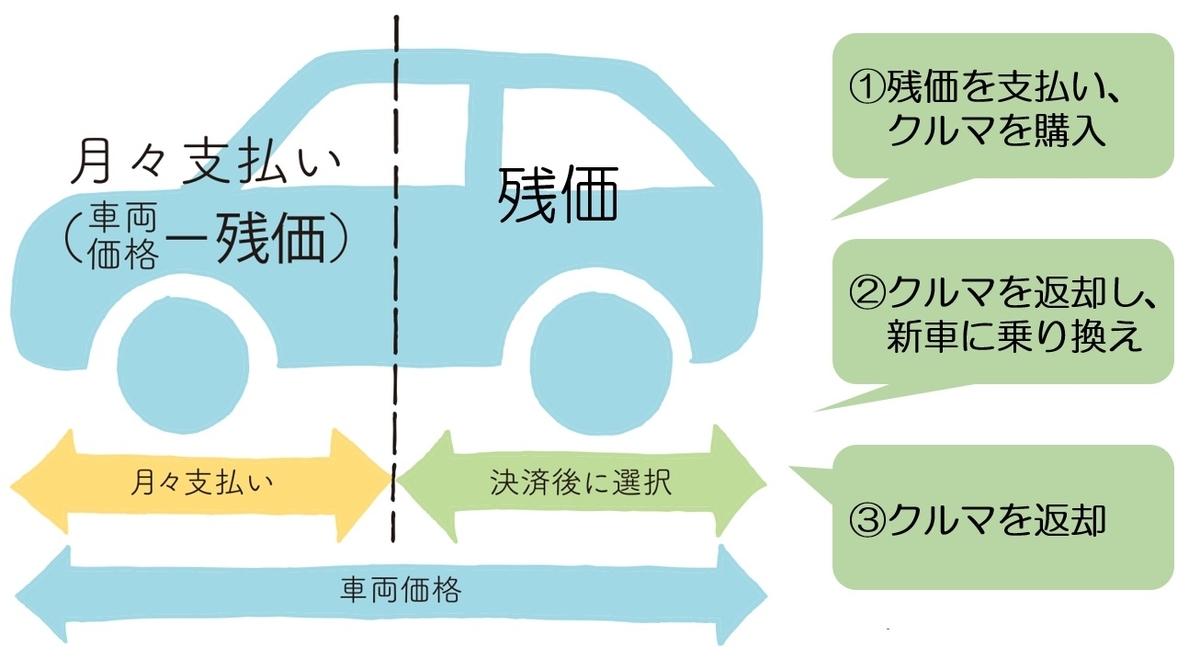
残クレ(残価設定クレジット)の基本構造は、数年後の下取り予測価格を「残価」としてあらかじめ据え置き、残りの本体価格を分割して支払う金融商品です。例えば、車両本体価格400万円の車を3年契約(残価率50%・残価200万円)で購入する場合、購入者が3年間で分割返済するのは差し引き「200万円+手数料(金利)」のみとなります。
新車価格の全額を均等に割るフルローンに比べ、毎月の返済対象となる元金が約半分に圧縮されるため、月々の支払額を大幅に抑えられます。「手元の貯蓄を減らさずに新車に乗りたい」「ワンランク上の車種に乗りたい」と考える層にとって、極めてハードルが低く感じられるのはこのためです。
契約満了となる最終回(3年後または5年後)には、主に以下の3つの選択肢が用意されています。
- 新車へ乗り換え:車両をディーラーに返却し、据え置いた残価を相殺して次の新車を再契約する。
- 車両の返却:車をディーラーに返却して契約を終了する(残価の支払いは不要)。
- 買い取り(乗り続ける):残価を一括で支払うか、再ローン(再分割)を組んで愛車を完全に自分のものにする。
ディーラー側にとっても、数年ごとに確実に顧客が店舗へ戻ってくるため、他社への乗り換えを防ぐ強力な顧客維持システムとして機能しています。
「残クレはやめとけ」と囁かれる5つの決定的な罠とデメリット
月々の支払いが手頃になる一方で、なぜ「残クレはやめとけ」と強い警告が発せられるのでしょうか。そこには、パンフレットの表面的な数字だけでは見えにくい構造的な5つの落とし穴が存在します。
1. 残価設定クレジットの金利計算における「利息の二重課税」状態
多くの利用者が誤解している最大の盲点が金利の計算方法です。残クレでは月々の支払いを減らすために残価を据え置きますが、「据え置いた残価(元金)に対しても契約期間中ずっと金利が発生している」という事実です。400万円の車で200万円を残価設定した場合、毎月の支払元金は200万円分ですが、利息は「400万円全体」に対して計算され続けます。結果として、借入元金が減りにくく、通常の同金利ローンと比較しても支払う総利息額が跳ね上がる構造になっています。
2. 走行距離制限によるペナルティ課金
残クレで購入した車は、契約満了時に「約束した残価の価値」を維持している必要があります。そのため、月間走行距離に制限(一般的に1,000kmまたは1,500km程度)が設けられています。規定を超過した場合、返却時または乗り換え時に「1kmあたり5円〜10円程度」の追加ペナルティを請求されることになります。長距離ドライブや急な通勤距離の増加に対応しにくい点は大きな制約です。
3. 事故やキズによる査定落ちと原状回復義務
日常使用で生じた大きなキズやヘコミ、さらには交通事故による修復歴は、最終回の残価を直接毀損します。査定基準を下回った場合、契約満了時に数十万円単位の差額(追い金)を現金で一括精算しなければなりません。万が一、全損事故を起こした場合は契約が強制終了となり、残価を含む残債を一括請求されるリスクもあります。
4. 途中解約のハードルの高さと違約金リスク
「生活環境が変わって車を手放したい」「毎月の支払いが苦しくなった」という場合でも、残クレの途中解約は容易ではありません。途中解約時には、残りの割賦金と残価を一括で清算する必要があります。中古車相場が残債を下回っている場合、手元に車が残らないにもかかわらず数十万〜百万円超の持ち出し費用が発生します。
5. 自分の資産にならない「終わらない支払い」の心理的罠
車を返却し続ける限り、何年乗っても車は自分の資産になりません。契約満了を迎えるたびに「次の車へ乗り換えるか、まとまった残価を払うか」の二者択一を迫られ、結果的に一生ディーラーにローンを払い続けるスパイラルに陥る危険性があります。
【徹底比較】残クレ vs 通常マイカーローン|総支払額と利息の実態
実際に、車両本体価格350万円の乗用車を5年(60回払い)で購入した場合のシミュレーションを比較してみましょう。金利設定や最終的な総支払額には驚くほどの格差が生じます。
| 比較項目 | 残価設定クレジット(残クレ) | 銀行系マイカーローン | 編集部の見解・評価 |
|---|---|---|---|
| 想定金利(実質年率) | 3.9% 〜 5.9% 前後 | 1.5% 〜 2.8% 前後 | 銀行系ローンが金利面で圧倒的に有利 |
| 月々の返済額(目安) | 約32,000円(残価140万円設定) | 約62,000円(全額均等) | 月々のキャッシュフローは残クレが大幅に軽い |
| 支払利息の合計額 | 約58万円 〜 75万円 | 約15万円 〜 25万円 | 残価部分の利息負担により残クレの総利息は高額 |
| 5年後の車両所有権 | ディーラー・信販会社(返却または買取り) | 契約者本人(資産として手元に残る) | 銀行ローンなら完済後に売却益を自由に得られる |
| カスタマイズ・改造 | 原則不可(原状回復義務あり) | 完全自由 | ドレスアップを楽しみたい人は残クレ非推奨 |
データが明確に示す通り、「月々の返済額の安さ」だけを切り取れば残クレが優位ですが、「最終的に支払う利息の総額」では銀行系マイカーローンの方が数十万円単位で安上がりになります。最終的に車を買い取って乗り続ける場合、残クレは最も割高な買い方になってしまう点に注意が必要です。

【実態検証】トヨタ・ホンダなど主要メーカーの評判と審査基準のリアル
各自動車メーカーも独自の残価設定クレジットを展開しており、その条件や評判には各社ごとの特色があります。
トヨタの残クレ評判と「残価保証型」の強み
トヨタの残価設定型プランは、リセールバリュー(再販価値)の高さに裏打ちされた高残価設定が特徴です。ヤリスクロスやランドクルーザー、アルファードなどの人気車種は残価率が高く設定されるため、上位車種でも月々の返済額を極めて低く抑えられます。ただし、納車待ちの長期化や市場相場の急変によって、契約時の想定と乗り換えタイミングの調整に注意が必要です。
ホンダの残クレ審査基準と現場のリアル
ホンダの「残クレ」は、N-BOXをはじめとする軽自動車からステップワゴンなどのミニバンまで幅広く活用されています。審査基準については、系列の信販会社(ホンダファイナンス等)が担当するため、銀行系のマイカーローンに比べて審査スピードが早く、承認ハードルも比較的柔軟であると評価されています。勤続年数が短い若年層や非正規雇用のユーザーでも、安定した定期収入があれば通過しやすい傾向にあります。
現場取材で見えてきたのは、「担当営業が提示する残価額が、相場の上限ギリギリに設定されているケースがある」という実態です。残価を高く設定すればするほど商談時の月額は安く見せられますが、満了時の車両返却査定で基準割れを起こし、トラブルに発展するリスクが高まる点はユーザー側も警戒しなければなりません。
一般に知られていない盲点とネットの誤解|「一生ローン地獄」の真相
ネット上では「残クレを使う奴は金融リテラシーが低い」「絶対に損するだけの詐欺商品」といった極論も見受けられますが、これは必ずしも正確ではありません。残クレの構造を冷静に紐解くと、「どんな目的で車に乗るか」によって価値が正反対に変わることが分かります。
行動経済学の観点から見ると、残クレは「車の所有権を手放す代わりに、最新テクノロジーの利用権をサブスクリプション感覚で買う契約」と言えます。先進安全装備(自動ブレーキや運転支援システム)は年々進化しており、3〜5年スパンで常に最新の安全性能を備えた新車へ乗り換えられるメリットは、単なる金銭損得だけでは測れない価値を持っています。
誤解してはならないのは、「同じ車に10年以上乗り潰すつもりで残クレを組むこと」が大損の元凶であるという点です。最終回で残価を一括精算できず、高金利の再分割ローン(再クレジット)を組んでしまうと、新車価格をはるかに超える利息を払い続けることになり、これが「残クレ地獄」と呼ばれる現象の正体です。
【プロの結論】残クレで「得する人」と「絶対に避けるべき人」の判断基準
自動車ファイナンスの現場データと構造分析から導き出した、残クレの明確な向き・不向きの基準は以下の通りです。
残クレを選んで「得する・満足できる人」
- 3年〜5年ごとに常に新型車へ乗り換えたい人:下取り手続きの手間を省き、定額感覚で乗り継ぐライフスタイルに合致。
- 年間走行距離が1万km未満と確定している人:通勤や買い物が中心で、長距離移動が少ないライフスタイル。
- 手元の現金を運用・防衛したい人:教育資金や投資用資金として手元現金を確保し、月々のキャッシュフローを平準化したい層。
- ライフステージの変化が予測される人:「数年後には子どもの誕生でミニバンが必要」「定年退職でコンパクトカーにダウンサイジングする」など節目が決まっている家庭。
残クレを「絶対に避けるべき・やめておくべき人」
- 1台の車に長く(7年〜10年以上)乗り続けたい人:低金利な銀行ローンを組んで購入した方が総支払額は圧倒的に安くなります。
- 長距離ドライブや車通勤で走行距離が伸びる人:規定超過ペナルティで最終回に手痛い出費を強いられます。
- 車を自分好みにカスタム・改造したい人:社外パーツの取り付けやボディ加工は原状回復義務に違反します。
- 小さな子どもやペットを乗せ、内装の汚れやキズが懸念される家庭:室内の著しい汚れやタバコ・ペットの臭いは減点査定の対象となります。
【残 クレ と は】に関するよくある質問(FAQ)
Q1:残クレの審査は銀行のマイカーローンより甘いですか?
A1:一般的に、ディーラー系信販会社が提供する残クレは、車両そのものが担保となる構造上、銀行系マイカーローンよりも審査基準が柔軟とされています。ただし、他社借入過多や過去の延滞履歴(信用情報の傷)がある場合は通過できないこともあります。
Q2:残クレの契約期間中に事故で全損した場合、どうなりますか?
A2:車両が全損した時点で残クレ契約は強制解約となり、残債(据置残価+残りの分割金)の一括返済が求められます。車両保険の「新車特約(車両全損時復旧費用特約)」などに加入していない場合、百万円以上の自己負担が発生するリスクがあるため、手厚い任意保険の付帯が必須です。
Q3:契約満了時に設定残価より市場買取価格が高かったらどうなりますか?
A3:中古車市場が高騰し、設定された残価よりも買取相場が上回っている場合、ディーラーへ返却するのではなく、一般の買取店に持ち込んで売却・相殺することが可能な契約もあります(※オープンエンド契約などの形態による)。差額分が手元に戻るケースもあるため、満了前の相場確認が推奨されます。
まとめ:後悔しないための最終チェックリスト
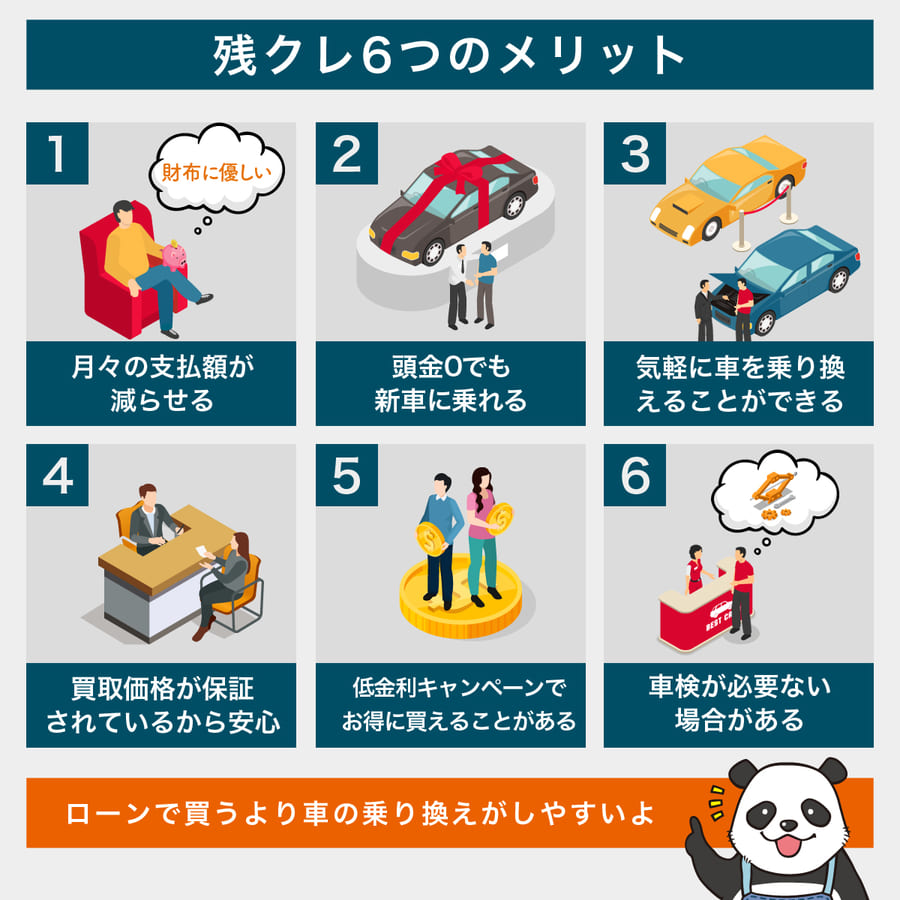
残クレ(残価設定型クレジット)は、月々の支出を抑えながら短サイクルで最新の安全な新車を乗り継ぐための「合理的な選択肢のひとつ」です。決して全員にとっての悪手ではありませんが、仕組みを正しく理解せずに「月々が安いから」という理由だけで安易に飛びつくと、数年後に手痛いしっぺ返しを食らうことになります。
商談の際は、提示された月額支払額だけでなく、「契約終了までの総支払利息」「満了時の据置残価額」「走行距離制限の月間上限」の3点を必ず書面で確認してください。自分の年間走行距離と将来の保有年数を冷静に見極め、通常ローンや一括購入との総額差をシミュレーションした上で、納得のいくカーライフの選択を行いましょう。 (出典: 残 クレ と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。